中古+リノベーションの住宅ローンは、新築とどこが違うのか
いちばんの違いは、工事費を物件と一緒にローンへ組み込めるかどうかです。そして組み込むには、買う前に工事の見積が要る。この順番が、新築とまったく違います。
コラム執筆者:不動産事業部

新築なら、金額はひとつ
新築マンションや建売住宅を買う場合、支払う金額はひとつです。建物と土地が一体で価格になっているので、住宅ローンもその金額に対して一本で組みます。
中古を買ってリノベーションする場合、金額はふたつに分かれます。物件の代金と、工事の代金。支払う相手も、支払う時期も違います。
ここから、新築にはない論点が出てきます。
工事費を一緒に借りられるかどうか
物件と工事を一体で住宅ローンに組み込める商品があります。使えるかどうかで、条件が変わります。
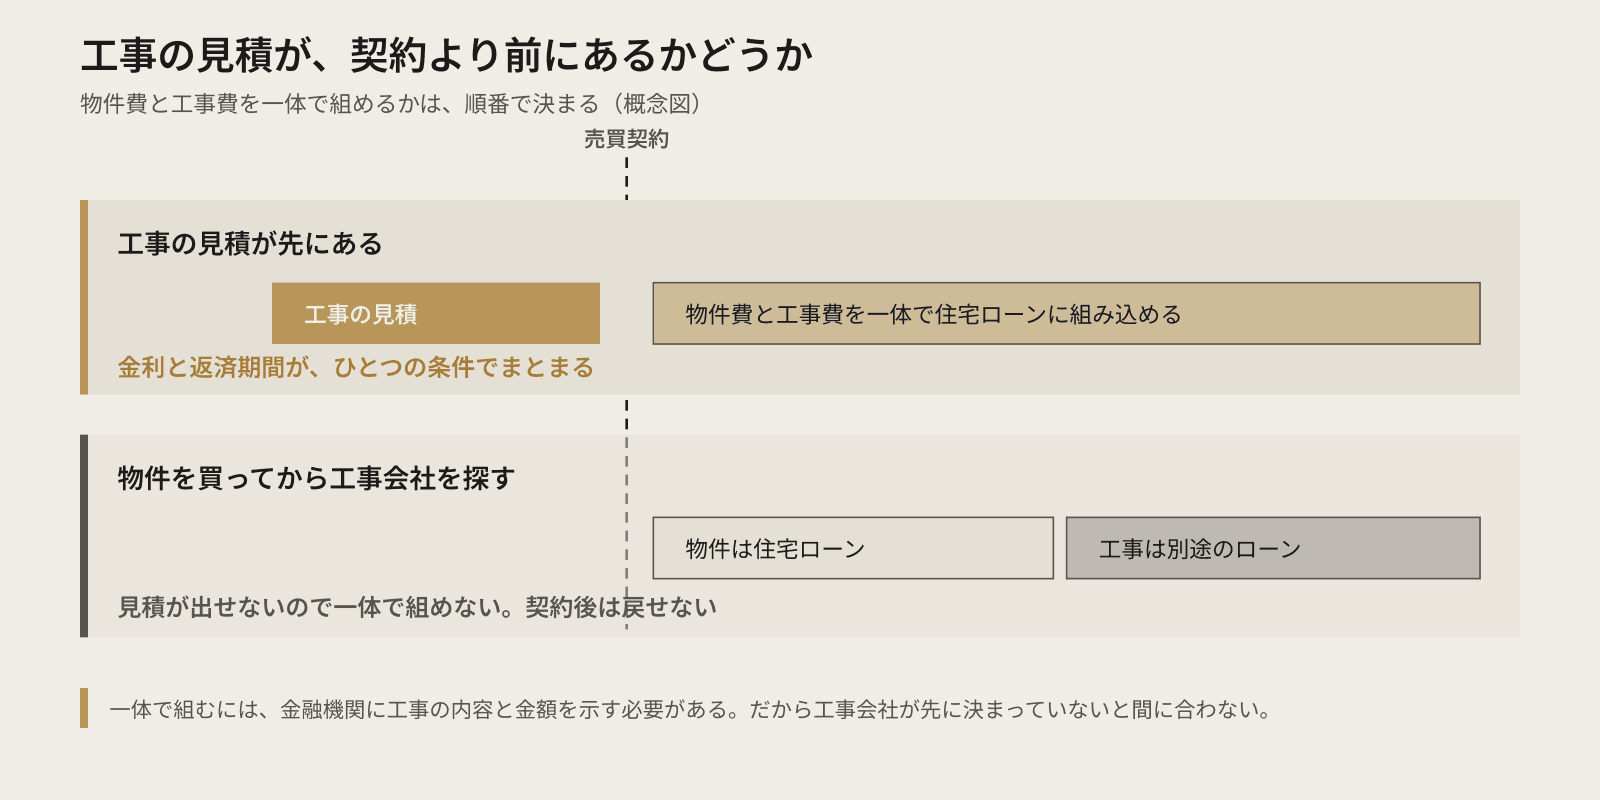
一体で組めた場合。 全体が住宅ローンの金利と返済期間で扱われます。
一体で組めなかった場合。 物件は住宅ローン、工事は別途のリフォームローンになります。リフォームローンは無担保型が一般的で、金利の水準も返済期間も住宅ローンとは異なります。
同じ物件、同じ工事、同じ総額でも、組み方が違うだけで総支払額が変わります。そして、引き渡しを受けた後で「やっぱり一体にしたい」となると、借り換えという形になり、諸費用が二重にかかります。
一体で組むには、買う前に工事の見積が要る
ここが、中古+リノベーション特有の順番です。
工事費を含めて借りるということは、金融機関に工事の内容と金額を示す必要があるということです。つまり物件の契約より前に、
- どんな工事をするのか
- いくらかかるのか
が、書面として出ていなければなりません。
物件を買ってから工事会社を探す、という順番では間に合いません。工事会社が決まっていなければ見積が出ず、見積が出なければ一体で組めない。この一点だけでも、物件探しと工事の相談を並行して進める理由になります。
工事費の分は、いつ実行されるか
もうひとつ、実務上の論点があります。
住宅ローンのうち物件の分は、引き渡しのときに実行されます。工事費の分は、金融機関によって扱いが分かれます。引き渡しのときにまとめて実行する先、工事が完了してから実行する先、着工と完了で分けて実行する先があります。
完了後に実行する先の場合、工事の途中で発生する着工金や中間金は、融資が実行される前に払うことになります。その分を自己資金で立て替えるのか、つなぎの融資を使うのかを、先に決めておく必要があります。
当社の請負契約では、契約時30%・着工時20%・中間時20%・完工時30%という支払いが多い形です。工事費の分を引き渡し時に実行する金融機関なら、契約時の30%だけを先に手当てすれば、残りは融資から払えます。完了後に実行する金融機関だと、完工前の70%を立て替えることになります。同じ工事でも、金融機関によって先に用意する現金がまったく違うということです。
ですから事前審査の段階で「工事費の分はいつ実行されるか」を確認し、当社の支払い時期と並べて、立て替えが要るかどうかを先に見ます。金融機関によって扱いが違うので、ここは個別にご案内しています。
中古で確認が必要になる項目
新築では問われないことが、中古では条件になることがあります。
| 確認項目 | なぜ効くか |
|---|---|
| 建物の建築時期 | 住宅ローン控除は、1982年以降に建築された住宅なら耐震の証明書なしで対象になる。それ以前の建物は耐震基準適合証明などが要り、取得に手続きと費用がかかる(2026年11月時点。令和8年度の改正で適用は2030年末の入居まで延び、省エネ性能の高い中古は控除期間13年、床面積は条件つきで40㎡以上に) |
| 管理費・修繕積立金の滞納の有無 | マンションで審査に影響することがある |
| 借地権・再建築不可などの条件 | 融資そのものが付きにくくなる |
| 工事内容が要件に合うか | 制度を使う場合、工事の中身が問われる |
税制や制度の要件は改正されます。上の内容は2026年11月時点のもので、適用の可否は、その時点の要件で個別に確認してください。
ふたりで組む場合の考え方
共働きで借入額を増やす方法として、それぞれが債務者になる組み方があります。単独より借入可能額が伸びやすい一方、一方の収入が途絶えたときに返済が続けられるかを先に設計しておく必要があります。
育休、転職、疾病。どれも起こり得ることです。借りられる額と、返し続けられる額は別です。
返済負担率(年収に占める年間返済額の割合)を目安にするのが一般的ですが、中古+リノベーションの場合は、物件費と工事費を合わせた総額で見てください。物件だけで負担率を計算すると、工事費が乗った時点で前提が崩れます。
クレアトルはどう考えているか
資金の組み方は、買付を入れる前に決めておくべきことのひとつです。契約の後から一体にしようとすると、借り換えの手間と費用が乗ります。
そのためには、物件が決まる前の段階で工事の概算が出ている必要があります。当社の担当者は不動産とリノベーションの両方を兼務しており、内見には原則として同行します。物件を見たその場で工事費の見当がつくので、資金の相談を後回しにせずに進められます。
金融機関の選定や商品の可否については、条件によって変わります。ご相談のうえ、扱いのある先を含めてご案内しています。
資金の組み方は、買付を入れる前に決める
物件を見た場で工事費の見当がつくので、資金の相談を後回しにせず進められます。他社で見つけた物件でも構いません。
資金計画を相談するお時間があるときは、チャット形式の住まい探し相談もどうぞ。月々のお支払いと借入れの目安が、その場で出ます。
新築との違いは金額の大きさではなく、決める順番です。工事の見積が先にあるかどうかで、選べる組み方が変わります。
よくある質問
- 物件を先に契約してしまいました。工事費は借りられませんか。
- 別途のリフォームローンを組む形になることが多く、住宅ローンとは条件が異なります。金融機関によって扱いが違うため、まずは確認してください。契約前であれば選択肢は広く残ります。
- 事前審査は、工事の概算見積で通りますか。
- 概算で申し込める金融機関が多いですが、本審査までには工事の請負契約書と確定した見積が必要になります。概算より増えた分は本審査で見直しになるので、事前審査の段階で幅を持たせておくのが安全です。
- 諸費用も借りられますか。
- 商品によります。借りられる場合でも、その分だけ借入額が増えて総支払額は上がります。手元の資金を残すか、月々の返済を抑えるかの判断になります。
- 総額が予算に収まらないときは、どうしますか。
- 工事の範囲を絞るか、設備のグレードを下げるか、物件を選び直すかです。配管・断熱・構造を削るのは最後にしてください。後からやり直すと、壊して直す費用が乗ります。
- 執筆
- 不動産事業部
- 監修
- 浅野充平(宅地建物取引士)


