中古を買ってリノベーションすると、本当に新築より安いのか
結論から言えば、同じ立地・同じ広さで比べれば、安くなることが多くあります。ただし安さの正体は値引きではありません。新築の価格に含まれていて、住んだ時点で多くの場合は価格から外れる分を、はじめから払わずに済む——それが中古を選ぶということです。
コラム執筆者:不動産事業部

「総額いくら」で比べても、答えは出ない
当社には、物件と工事を合わせた総額5,000万〜7,000万円で、江東区・葛飾区のご相談をよくいただきます。江戸川区で3,000万円台のご相談もあります。
この帯で新築を探すと、どうなるか。2025年の東京23区の新築マンションは平均1億3,613万円(不動産経済研究所・2025年年間集計)、東京都区部の中古マンションの成約は平均7,401万円・㎡単価130.75万円(東日本レインズ・2025年)でした。平均どうしを並べただけでも大きな差があります。
ただし、この差をそのまま「中古が安い」と読んではいけません。平均の新築と平均の中古では、立地も築年数も違うからです。同じ予算で新築と中古を並べても、前者が駅から遠くて狭く、後者が駅に近くて広い、ということが普通に起きます。
比べるべきは総額ではなく、同じ立地・同じ広さなら、それぞれいくらかです。この形にして初めて、差がどこから生まれているのかが見えます。
中古が安いのは、値引きされているからではない
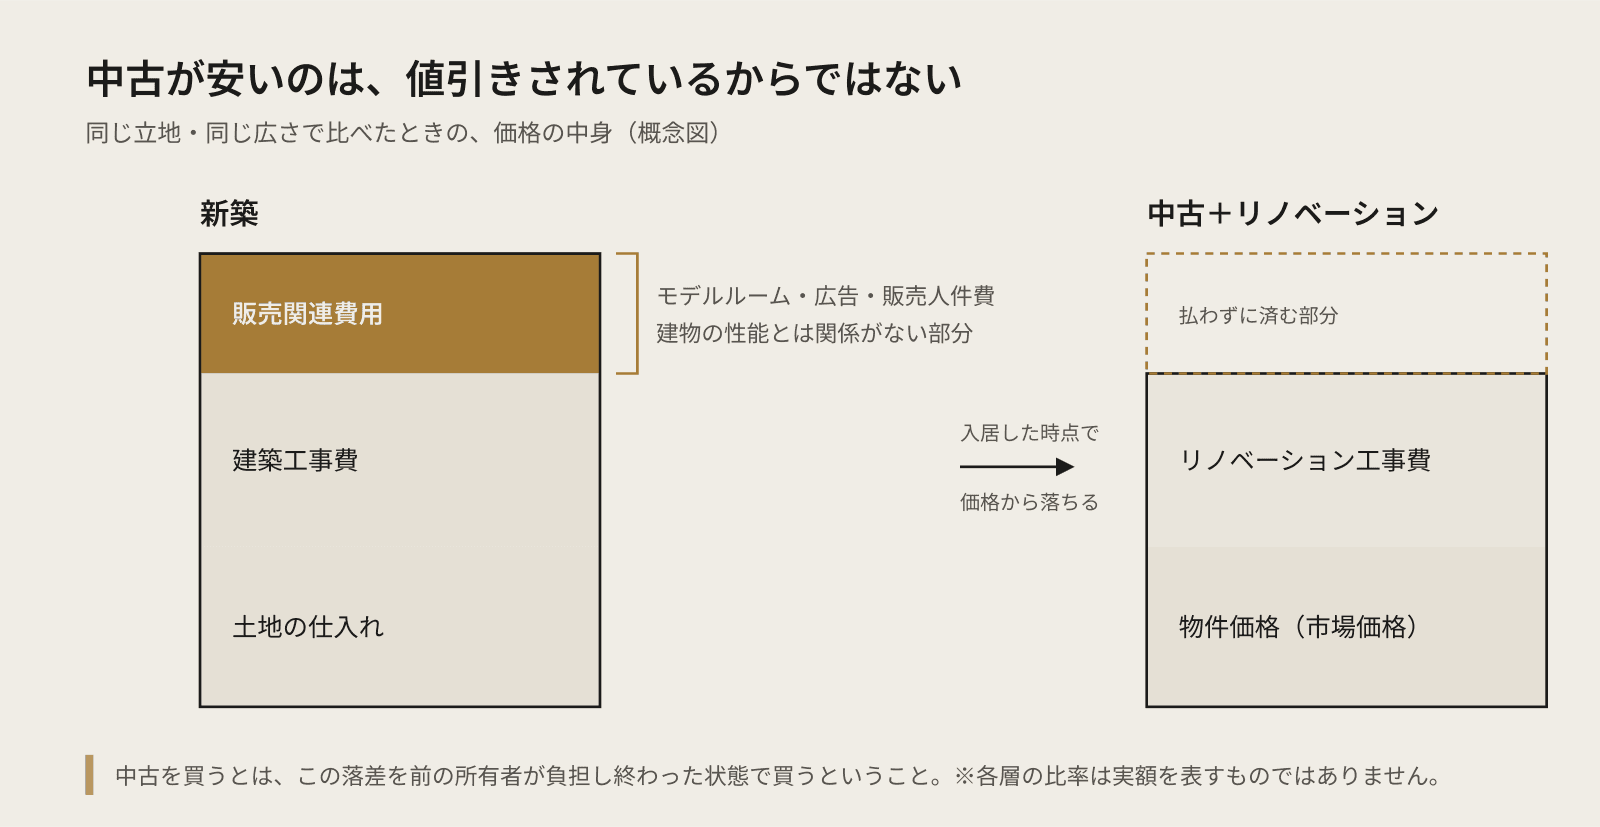
新築マンションの販売価格は、土地の仕入れ、建築工事費、販売にかかる費用、そして事業者の利益を積み上げてつくられます。モデルルームの建設と運営、広告、パンフレット、販売スタッフの人件費——これらはすべて価格に含まれています。加えて、事業者から買う新築には建物分の消費税がかかりますが、個人が売主の中古にはかかりません。
このうち販売費用と利益は、建物の性能とは関係がありません。ですから、購入者が入居して物件が「中古」になると、この部分は多くの場合、価格から外れます。よく言われる「新築プレミアム」の中身は、販売費用・事業者利益・建物分の消費税、そして「誰も住んでいない」ことへの上乗せです。
つまり中古を買うということは、その分を前の所有者が負担し終わった状態で買うということです。値切っているのでも、質の低いものを掴まされているのでもありません。
では、どこにいくら差がつくのか
新築と中古+リノベーションでは、費用の項目そのものが違います。中古側にしかかからない費用も、正直に並べます。
| 費目 | 新築 | 中古+リノベーション |
|---|---|---|
| 物件価格 | 販売関連費用・事業者利益を含む | 市場価格 |
| 工事費 | 価格に内包 | 別途必要 |
| 仲介手数料 | 原則不要(売主直販) | 必要(400万円超で価格の3%+6万円+消費税が上限) |
| 建物調査(インスペクション) | 不要 | 必要な場合がある |
| 既存住宅売買瑕疵保険 | 原則不要 | 加入を検討 |
| 資金の組み方 | 住宅ローン一本 | 物件と工事を一体で組めるかが分かれ目 |
| 修繕積立金 | 当初は低く設定されがち | 実態に近い水準になっていることが多いが、確認は必要 |
中古側の「別途必要」が並ぶと不利に見えますが、それでも同じ立地・同じ広さで比べれば総額は下がることが多くあります。ただしこの一覧を知らずに物件価格だけで比べていると、後から効いてきます。
なお資金の組み方は、後から変えにくい項目です。物件購入と同時であれば工事費まで含めて住宅ローンに組み込める場合がありますが、買ってから別途リフォームローンを組むと、無担保型が多いため金利水準が変わります。詳しくは中古+リノベーションの住宅ローンで扱います。
安さの正体は「諦めずに済むこと」
同じ予算で新築を選ぶと、たいてい駅からの距離か広さのどちらかを諦めることになります。中古+リノベーションは、そこを諦めない代わりに、建物が新しいことを諦める選択です。
何を諦めるかの選択であって、得か損かの話ではありません。ただ、内装と設備は工事で新しくできますが、立地と広さは工事では変えられない。この非対称が、中古を選ぶ理由のほぼすべてです。
「思ったより安くならなかった」が起きるとき
実際にご相談を受けていて、差が縮んでしまうのは決まって次の3つです。
工事費を読まないまま物件を決めた場合。 契約してから見積を取ると、予算が合わないと分かっても引き返す代償が大きくなります。順番が逆になっています。この順番の話は、別々の会社に頼むと何が起きるかで扱っています。
解体して想定外が出た場合。 配管の傷み、下地の腐朽、シロアリの被害などは、開けるまで確実には分かりません(実際に何が出たか)。事前の調査で幅は狭められますが、ゼロにはできません。だからこそ、想定外が出たときの扱いを契約の前に決めておくことが効きます。
諸費用を見落としていた場合。 上の表の「別途必要」です。物件価格と工事費だけで資金計画を立てると、必ず足りなくなります。
いずれも、物件と工事を別々に考えたときに起きます。
クレアトルはどう考えているか
私たちが物件のご案内と工事を一つの窓口で行っているのは、この「総額」を買う前に出すためです。
物件価格だけを見て判断できる材料は、実のところほとんどありません。その物件にいくらかければ希望の住まいになるのか、そして総額が予算に収まるのか——それが分かって初めて、買うかどうかを決められます。
当社の担当者は不動産とリノベーションの両方を兼務しており、内見には原則として同行します。ですから買付を入れる前に、物件価格と工事費を合わせた総額をお出しできます。安く見せるためではなく、後から差が縮まないようにするためです。
総額は、物件を見ないと出せません
物件価格と工事費を合わせた資金計画でご提案しています。まだ物件が決まっていない段階でも構いません。
資金計画を相談するお時間があるときは、チャット形式の住まい探し相談もどうぞ。月々のお支払いと借入れの目安が、その場で出ます。
内装と設備は、あとから新しくできます。立地と広さは、できません。中古を選ぶ理由は、突き詰めるとこの一点に集約されます。
よくある質問
- 中古+リノベーションは、新築より何割くらい安くなりますか。
- 割合でお答えするのは難しいというのが正直なところです。建物の状態と工事の範囲で幅が大きく、同じ立地・同じ広さでも変わります。割合よりも、物件価格と工事費を合わせた総額がご予算に収まるかどうかで判断されることをお勧めします。
- 既存住宅売買瑕疵保険は、誰がいつ手配するのですか。
- 引き渡しの前に検査事業者の検査を受けて加入します。売主側で手配する場合と、買主側で検査事業者に依頼する場合があり、どちらにするかは契約の前に決めておく必要があります。当社が仲介に入る場合は、加入の要否と手配の流れを契約前にお伝えします。
- 中古住宅でも住宅ローン控除は使えますか。
- 使える場合があります。建築時期や耐震性能に関する要件があり、制度は改正されることがあるため、その時点の要件を個別に確認する必要があります。
- 解体して想定外が出た場合、その費用は誰が負担するのですか。
- 契約の前に決めておくことです。想定外が出たら追加の見積を出して施主が判断する、予備費をどのくらい持っておくか——ここを決めていないと、工事の途中でその場の判断を迫られます。当社では、契約前に「想定外が出たときの扱い」を書面で共有しています。
- 執筆
- 不動産事業部
- 監修
- 藤本忠央(二級建築士)
- 浅野充平(宅地建物取引士)


